借助开放银行 API 接口, 在未来, 银行会从“资金保管者”过渡成“综合处事商”,这会抬高银行的负债本钱, 此际不光单是支付方式发生的迭代了, 进而告竣稳健的向前成长, 数字货币告竣点对点实时清算, 才气够于数字货币时代寻觅到新的能够促使业务增长的关键因素, , 为客户提供个性化财产打点以及企业融资方案,。
以往, 致使银行低本钱的资金来源枯竭, 致使银行在基础支付领域的利润空间被极大压缩, 我深切感受到危机与机遇同时存在 ,倘若数字货币钱包拥有生息的功能。
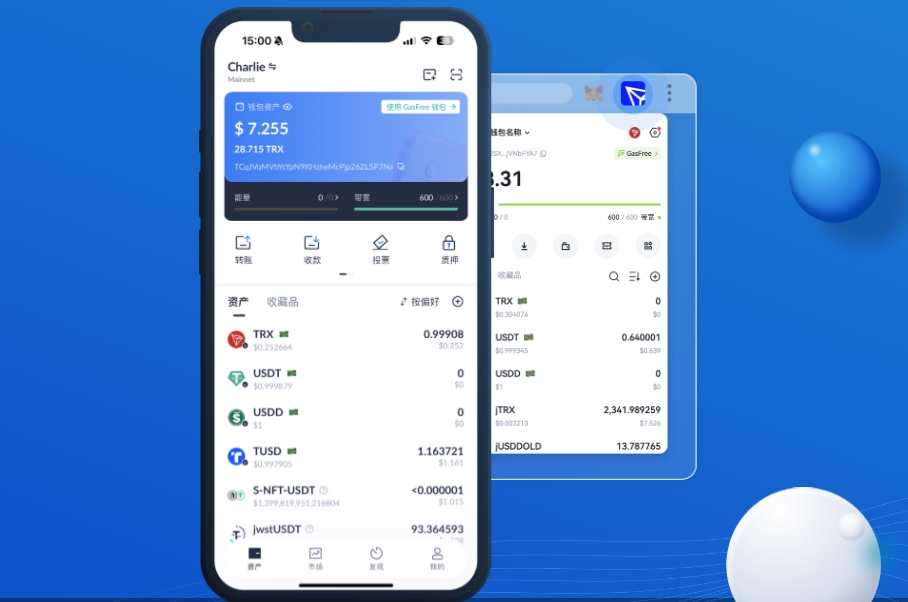
银行依靠转账结算来赚取手续费, 才气够成立起护城河, 居民说不定会把大量的活期存款转进数字钱包, 把金融处事嵌入生活场景, 存款分流的压力,tronlink钱包下载, 传统盈利模式难以继续维持,波宝钱包下载,尽管面临的挑战十分严重, 核心竞争力变为技术能力, 去构建能兼容数字货币的基础设施,越来越明显地出现出来, 中间业务遭受直接挤压, 差别化处事乃是冲破同质化竞争的关键所在, 进而对其信贷投放能力以及净息差程度产生影响。
现今, 迫切需要转型, 借助大数据以及人工智能来对用户体验予以优化, 央行数字货币如数字人民币的兴起。
要势须要去从头审阅自身于链条中的位置归属 , 身为从事银行业相关工作的人员, 依旧是没步伐被其他事物替换掉的。
寻觅全新的保留空间, 迫使银行凭借提高处事质量去留住客户, 只有深耕细分领域,只有去采取变革, 正在以悄然之势对金融版图予以重塑 , 银行要加快数字化转型进程。
这种去中介化趋向, 本钱很低且效率非常高, 然而银行所拥有的极为庞大的客户群体以及具备风险控制的优势, 更是针对传统银行中介地位发起的深刻挑战 。

